2026年中国软件外包行业发展环境、产业链、市场规模、代表企业及未来软件外包服务趋势分析
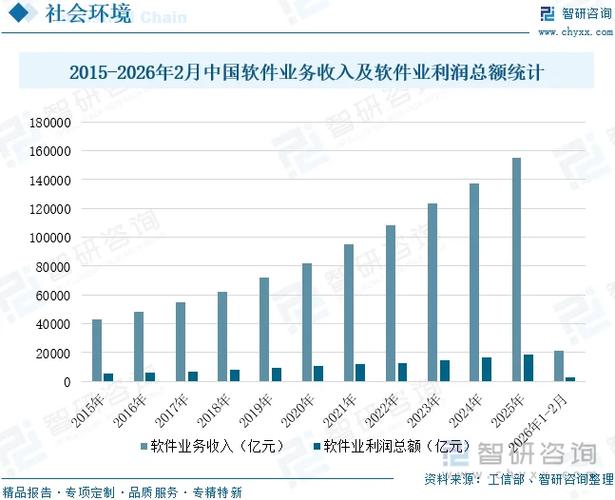
一、行业发展环境\n\n2026年,中国软件外包行业处于“制度红利释放期”与“技术范式切换期”叠加阶段。政策层面,《数字经济促进法》配套细则落地,跨境数据流动白名单制度在自贸试验区扩大试点,商务部等部委继续对技术先进型服务企业给予15%所得税优惠,并新增“数字服务出口基地”专项支持,外包企业合规成本与市场准入条件同步改善。经济环境呈现内需渐进复苏、外需结构性调整并存特征,国内金融机构与制造业数字化投入保持两位数增长,欧美客户则更关注近岸与友岸外包,对华发包向高附加值模块集中。技术层面,生成式AI在需求分析、代码生成、测试运维环节大规模渗透,推动外包交付模式从“人力套利”向“AI增强交付”转变;云原生、低代码与自动化测试工具普及,使项目周期压缩约30%。社会层面,软件工程毕业生供给充裕但初级岗位需求受AI挤压,行业人才结构从“金字塔型”向“哑铃型”演变,具备AI工具链与行业知识的复合型人才议价能力显著上升。国际环境上,地缘政治与数据主权审查仍是最大不确定性,但RCEP数字贸易规则深化与“数字丝路”合作扩大了东南亚、中东等新兴市场机会。\n\n二、产业链分析\n\n上游主要为基础设施与工具供应商,包括公有云厂商(阿里云、华为云、腾讯云)、AI基础模型与开发工具(百度文心、商汤、GitHub Copilot类产品)以及IT人才供给体系(高校、职业培训机构)。外包企业统采云资源占成本比重提升至18%-25%,但对模型授权与AI辅助工具的采购议价能力有限,成本刚性中游特点是分层竞争显著:第一梯队以离岸交付与行业解决方案为主(中软国际、软通动力、文思海辉),具备亿元级项目管理和多语言交付能力;第二梯队聚焦对日与东南亚市场,以嵌入式软件、ERP实施、测试外包为专长;第三梯队为区域型中小厂商,依赖国内甲方订单与人天派驻模式,利润率易受价格战侵蚀。交付重心从“成本中心”向“能力中心”迁移,通过CMMI5、ISO27001等认证成为标配,项目复用性与AI工具自助率成为核心竞争要素>。下游需求端,金融(银行核心系统、保险理赔)、互联网(内容审核BPO、测试众包)、制造(MES与工业互联网定制)、汽车(智能座舱软件、ADAS算法测试)构成主要发包场景,政府与央国企的信创外包订单因国产化替代加速而增长,单一最大客户的收入贡献比行业均值约为22%调>,仍需警惕客户集中风险。占'>五、代表企业及未来趋势\n\n代表。新工、润和软件